Четыре парадокса упаковочного рынка: эксперты RosUpack 2026 — о глобальных трендах, российской специфике и прогнозах до 2030 года
Экспертно-аналитическая сессия «Упаковочная индустрия 2026: экономика, рынки, тренды» открыла деловую программу RosUpack 2026
Модератором выступил президент Национальной конфедерации упаковщиков (НКПак), председатель совета директоров ГП «ГОТЭК» Владимир Чуйков, а ключевыми спикерами — ведущие аналитики, консультанты и практики рынка. Мировой рынок упаковки оценивается в $1,28 трлн по итогам 2025 года — и может вырасти до $1,5 трлн к 2030 году при среднегодовом темпе роста 3,16%. О четырёх парадоксах отрасли, трёх сценариях для России и потребительских трендах, которые переписывают правила игры, — в материале RosUpack.
Модератором выступил президент Национальной конфедерации упаковщиков (НКПак), председатель совета директоров ГП «ГОТЭК» Владимир Чуйков, а ключевыми спикерами — ведущие аналитики, консультанты и практики рынка. Мировой рынок упаковки оценивается в $1,28 трлн по итогам 2025 года — и может вырасти до $1,5 трлн к 2030 году при среднегодовом темпе роста 3,16%. О четырёх парадоксах отрасли, трёх сценариях для России и потребительских трендах, которые переписывают правила игры, — в материале RosUpack.
Четыре парадокса Владимира Чуйкова: диагноз рынка
С приветственным словом к собравшимся обратился Сергей Дитёв, директор выставок RosUpack и Printech, задав тон рабочему диалогу.
С приветственным словом к собравшимся обратился Сергей Дитёв, директор выставок RosUpack и Printech, задав тон рабочему диалогу.
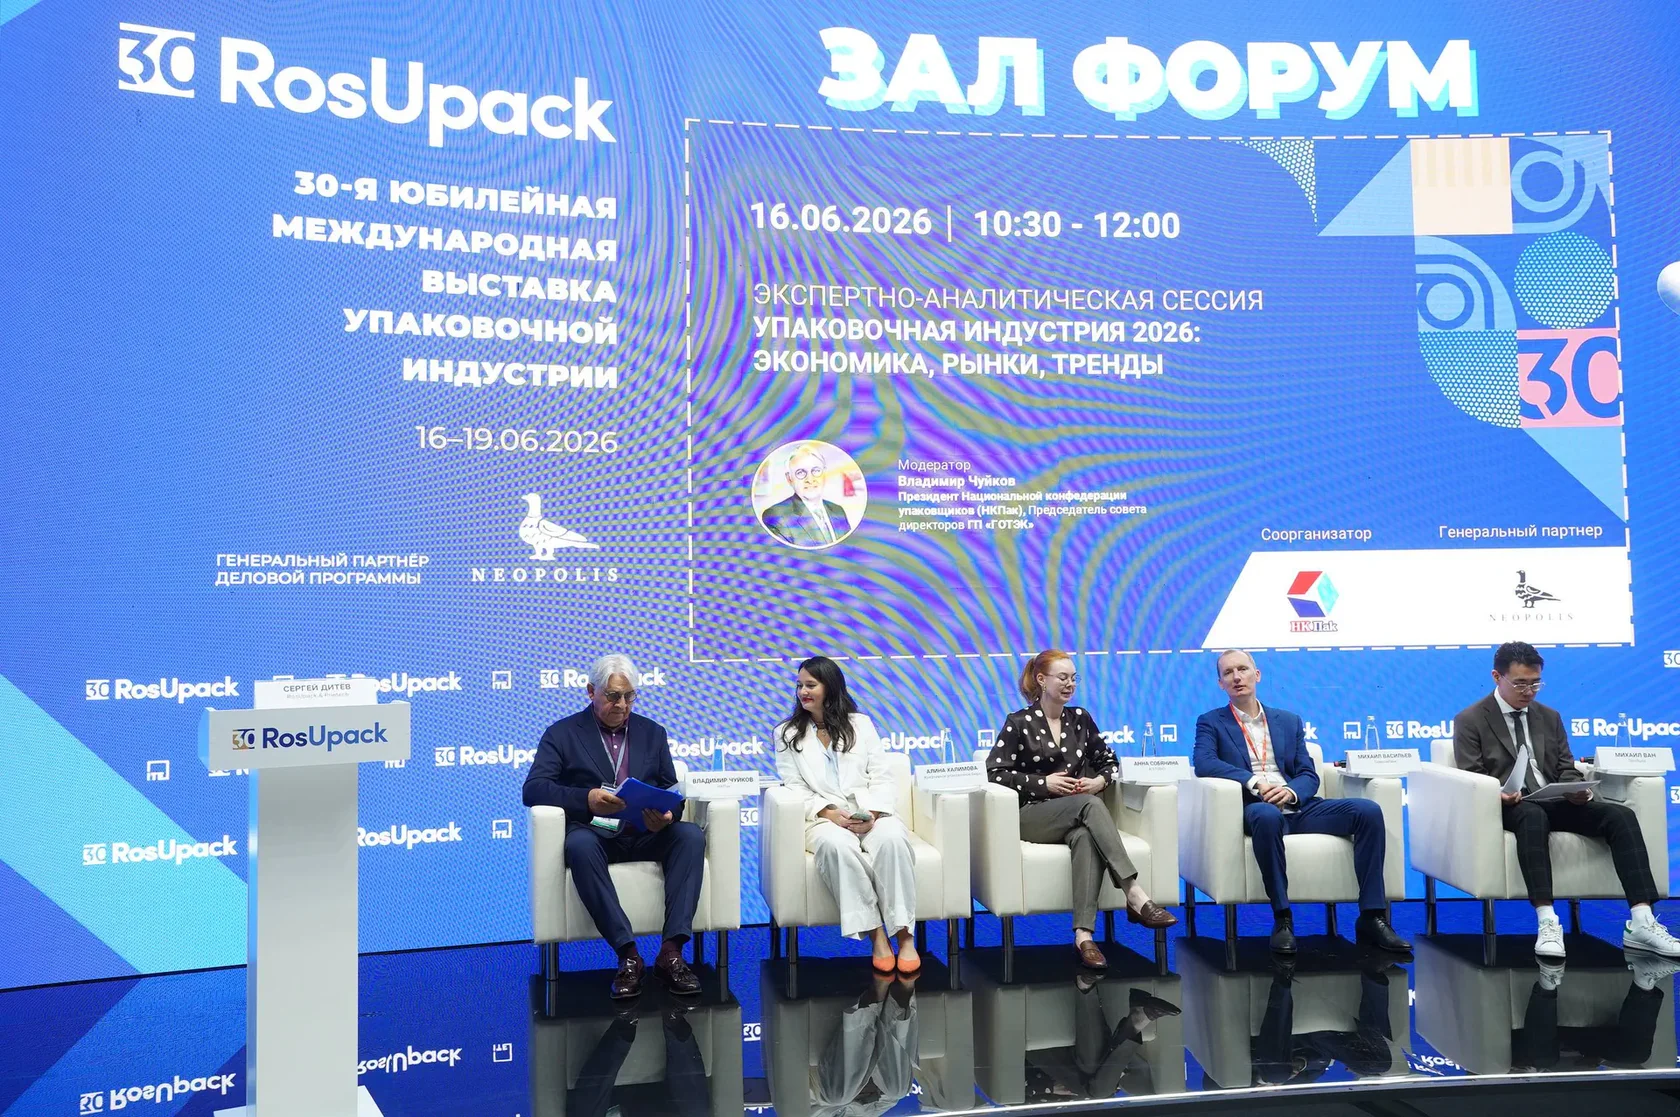
Модератор сессии Владимир Чуйков сформулировал четыре парадокса, в которых отразилось состояние упаковочной индустрии 2026 года.
Потребительский парадокс: экономия vs привычка к хорошему. Инфляция давит на кошелёк, потребитель уходит в дискаунтеры, и логика подсказывает: упрощай упаковку, режь затраты. Но, по словам Чуйкова, «противоречия ведут к тому, чтобы создавать различные виды упаковки для сохранения удобств». Человек, берущий на кассе private label, всё ещё хочет, чтобы упаковка открывалась одной рукой, не протекала и выглядела достойно. Потребительская экономия не отменяет привычки к качеству — она ужесточает требования: производителя просят сделать дешевле, но оставить «то самое ощущение». На практике это означает взрывной рост гибридных форматов — экономных по материалам, но эргономически продуманных.
Структурный парадокс: масштаб vs гибкость. На одном полюсе — слияния гигантов, консолидация мощностей, инвестиции в новейшие автоматизированные линии. На другом — потребность рынка в гибкости, которую «железо» не даёт. Чуйков формулирует: «Гибкость достигается не за счёт оптимизации процессов и автоматизации, а за счёт людей нового качества — X-shaped-профиля». Людей, которые понимают не только свой участок, а всю цепочку: от экструзии до мерчандайзинга на полке. Проблема в том, что таких людей на рынке единицы. Инвестиции в «умные» линии есть, а инвестиции в «умных» людей — нет. Пока предприятия борются за инженеров, отрасль тихо проигрывает битву за компетенции: без X-shaped-профиля самая современная линия — просто дорогой металлолом, который не может быстро перестроиться под новый заказ.
Регуляторный парадокс: экология vs экономика. Экологическая повестка толкает отрасль на дизайн для утилизации, мономатериалы, отказ от многослойных структур. Но, как заметил Чуйков, без системы раздельного сбора гибких пластиков инвестиции в эко-дизайн не окупаются. Инновационная упаковка, спроектированная под переработку, физически не попадает в переработку — она идёт на полигон. Производитель уже сделал шаг навстречу, а система сбора и сортировки за ним не пошла. Бизнес несёт затраты на экологизацию упаковки, но экологического эффекта не достигает. Пока этот разрыв не закрыт, экологическая модернизация остаётся не инвестицией, а налогом на добросовестность.
Цифровой парадокс: стандартизация vs кастомизация. Умная упаковка, QR-коды, NFC-метки — всё это считается магистральным трендом. Но Чуйков ставит под сомнение саму экономику процесса: бизнес несёт затраты на печать уникальных кодов и интеграцию с платформами, а получает нулевую маркетинговую отдачу. Экономящий потребитель не готов за это платить. Он не сканирует коды. Ему не нужна «история продукта» на упаковке товара за 89 рублей. Пока что умная упаковка остаётся историей про бренд-имидж для премиум-сегмента — и абсолютно не работает в масс-маркете.
Алина Халимова: глобальный ландшафт, три сценария для России и вся структура рынка
Мировой рынок упаковки оценивается в $1,28 трлн по итогам 2025 года, и при среднегодовом темпе роста 3,16% к 2030 году он может достичь $1,5 трлн (данные Towards Packaging). Ключевые драйверы — электронная коммерция, сегмент готовой еды, фармацевтика и переход на экологичные материалы. Азиатско-Тихоокеанский регион занимает 38–40% мирового рынка, основными моторами выступают Индия и Китай — именно на них завязаны цепочки поставок, ценообразование на сырьё и технологические инновации, напрямую влияющие на себестоимость упаковки по всему миру.
Три сценария для России
Алина Халимова, основатель Креативного упаковочного бюро, представила три варианта развития российского рынка:
Базовый (+7%) — умеренный рост 4–8%, подпираемый e-commerce и импортозамещением. Рынок продолжает перестраиваться после ухода западных вендоров, замещая выпавшие объёмы локальным производством.
Оптимистичный (+15%) — с драйверами в лице FMCG, сегмента готовой еды, взрывного роста собственных торговых марок (СТМ) у ритейлеров и — самое интересное — экспорта в страны СНГ и Ближнего Востока. Именно «южное направление» может дать дополнительный спрос на российскую упаковку.
Пессимистичный (+3%) — минимальный рост при сохранении высокой ключевой ставки, дальнейшем замедлении потребительской активности, дефиците кадров и росте ставки экосбора.
Что сдерживает рынок
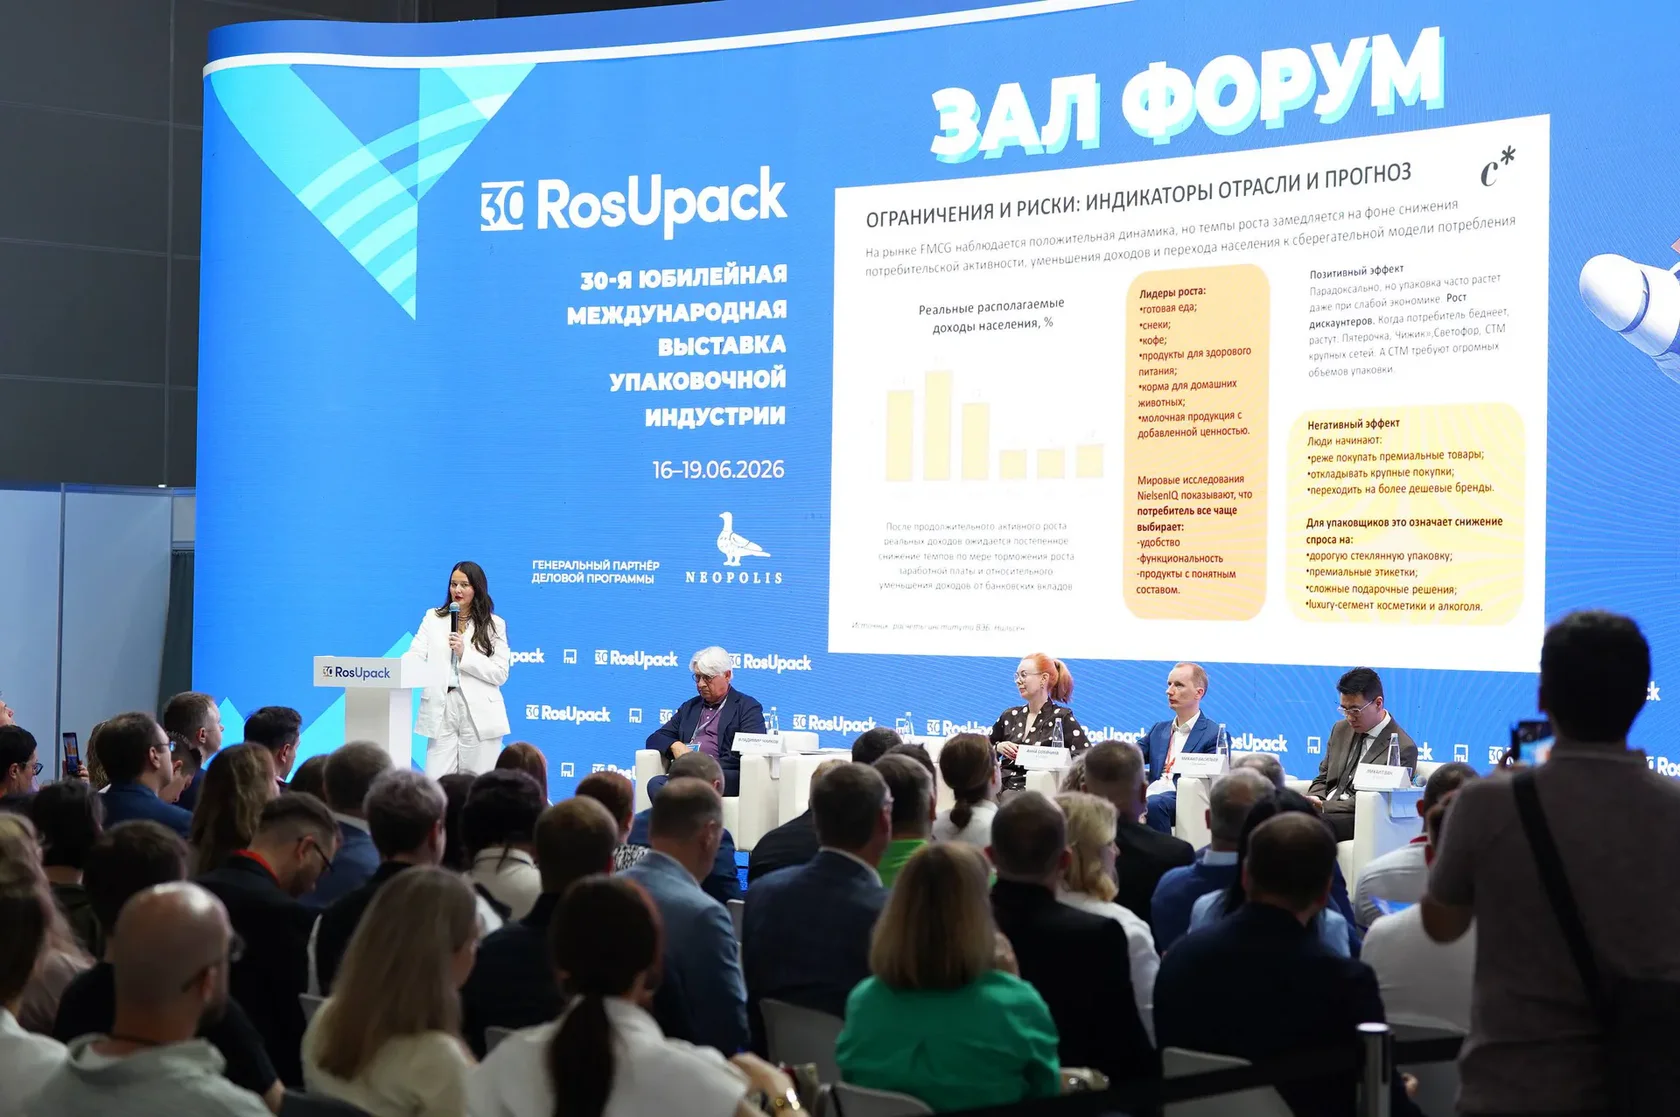
Главные ограничения, по оценке Халимовой: высокая ключевая ставка (дорогие инвесткредиты и оборотное финансирование), волатильные цены на сырьё, дефицит квалифицированного персонала, замедление темпов роста доходов населения и переход к сберегательной модели потребления. FMCG показывает положительную динамику, но с отчётливым замедлением: люди покупают меньше и внимательнее смотрят на цену.
Эко-фактор: уже не тренд, а реальность
57% россиян обращают внимание на экологичную упаковку при выборе продуктов питания, 17% — при покупке бытовой химии, 7% — при выборе кормов для животных. 31% покупателей уже переключились на более экологичные товары. Это структурный сдвиг в поведении потребителя, который упаковщики обязаны учитывать.
Структура потребления: Россия vs мир
Инфографика сессии наглядно показала разницу:
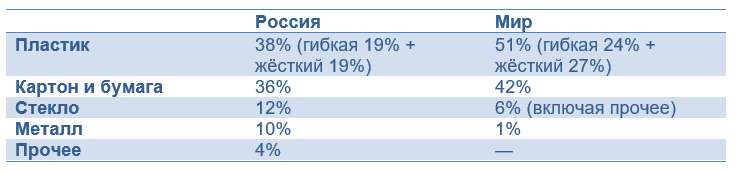
Разница — принципиальная. В мире пластик занимает более половины рынка, в России его доля ниже — 38%. Выше доля стекла (12% против 6% глобально) — следствие локализации алкогольного производства и вытеснения ПЭТ в пивном сегменте. И существенно выше доля металла (10% против 1% в мире) — благодаря мощному рынку алюминиевой банки.
Полимеры: 3,71 млн тонн и два разных сегмента
Жёсткая полимерная упаковка (прогноз 2025 — 1,83 млн т): напитки 61%, пищевая 22%, промышленная и карго 17%. Технологические тренды: переработанный ПЭТ под давлением РОП, Mono-PP помпы и дозаторы для косметики (полностью перерабатываемые), Airless-флаконы для защиты активных ингредиентов, скин-упаковка для мяса и рыбы, МАР-лотки с термопечатью, облегчение веса тонкостенных контейнеров.
Гибкая полимерная упаковка (прогноз 2025 — 1,88 млн т): транспортная и промышленная 44%, FMCG 34%, e-commerce и ретейл 22%. Тренды: переход на мономатериалы PP/PE с барьерными свойствами (замена многослойных неразделяемых структур), внедрение крышек для пакетов со 100%-ной перерабатываемостью, адаптация под существующие фасовочные линии.
Бумага и картон: почти 21% роста за два года
Производство: 5,3 млн т (2023) → 6,1 млн т (2024) → 6,4 млн т (оценка 2025). Факторы роста — e-commerce (каждый заказ требует гофрокороба), богатая сырьевая база, импортозамещение пластиковой упаковки, развитие СТМ.
Тренды в картоне: легковесный гофрокартон без потери прочности, водоотталкивающие покрытия, цифровая печать для малых тиражей и персонализации e-commerce, картонные вкладыши вместо пупырчатой плёнки, замена термоусадочной плёнки на картонные фиксаторы мультипаков.
Тренды в бумаге: водно-дисперсионные барьерные покрытия без PFAS, бумажные стики и саше, крафт-пакеты с прозрачными окнами, нишевый рост ламинатов из бумаги и биопластика.
Стекло: ренессанс на 26%
Продажи стеклотары в России: 11,2 млрд шт. (2021) → 14,1 млрд шт. (оценка 2025). Рост на 26% за пятилетку — впечатляющий показатель для традиционного сегмента.
Причины: локализация алкогольного производства после ухода западных брендов (рост выпуска водки, вина, крепких напитков) и вытеснение ПЭТ-тары в пивном сегменте. Регуляторное давление на пластик и имиджевые соображения работают в пользу стекла.
Тренды: лёгкое стекло (снижение веса при сохранении прочности), декор (тиснение, эмалирование, шелкография), Airless-флаконы из стекла для премиальной косметики.
Металл: алюминиевая банка — двузначные темпы
Алюминиевая банка для напитков: 9 млрд шт. (2023) → 9,8 млрд шт. (2024) → 12,9 млрд шт. (оценка 2025). Рост двузначными темпами благодаря импортозамещению и открытию новых производств. Энергетики, RTD-коктейли, пиво в банке — ключевые драйверы.
Сегмент жестяной (консервной) тары, напротив, сокращается — тренд на более лёгкие форматы (реторт-пакеты, вакуумные лотки, Doypack).
Технотренды: популярность форматов Slim и Sleek для энергетиков и RTD, цифровая печать прямо на банках (персонализация малых тиражей), рост нишевого сегмента алюминиевых туб для косметики.
Источник: https://rosupack.com/ru/media/news/upakovochnaya-industriya-2026/
20.09.2026